Cara menghitung modal usaha kecil perlu dilakukan sebelum seseorang mulai berjualan atau membuka bisnis. Perhitungannya tidak cukup hanya dengan menjumlahkan harga barang, peralatan, dan biaya sewa tempat. Calon pengusaha juga perlu memperhitungkan biaya operasional, pengeluaran yang berubah mengikuti jumlah penjualan, serta uang cadangan untuk menjaga usaha tetap berjalan.
Bagi calon pengusaha di Batam, perhitungan modal dapat dimulai dengan memisahkan kebutuhan menjadi empat kelompok: biaya awal, biaya tetap, biaya variabel, dan modal kerja. Dengan cara ini, pemilik usaha dapat mengetahui berapa dana yang dibutuhkan untuk memulai bisnis, berapa pengeluaran rutin setiap bulan, dan berapa uang yang harus disiapkan agar usaha tidak langsung kehabisan kas.
Angka dalam simulasi artikel ini merupakan ilustrasi perhitungan, bukan daftar harga atau standar biaya usaha di Batam. Biaya sebenarnya harus disesuaikan dengan jenis bisnis, lokasi, skala operasional, penawaran pemasok, dan kebutuhan masing-masing pengusaha.
Mengapa Perhitungan Modal Usaha Kecil Penting?
Modal usaha adalah seluruh sumber daya keuangan yang dibutuhkan untuk memulai dan menjalankan kegiatan bisnis. Modal tidak hanya berbentuk uang untuk membeli barang dagangan, tetapi juga mencakup investasi peralatan, biaya persiapan, pengeluaran operasional, dan dana untuk membiayai kegiatan usaha sebelum pemasukan mencukupi.
Kesalahan yang sering dilakukan pengusaha pemula adalah menggunakan seluruh uang yang tersedia untuk membeli perlengkapan atau stok produk. Akibatnya, ketika harus membayar listrik, transportasi, sewa, atau membeli persediaan tambahan, uang kas sudah tidak mencukupi.
Perhitungan modal membantu calon pengusaha untuk:
- Mengetahui kebutuhan dana sebelum bisnis beroperasi.
- Memisahkan uang pribadi dengan uang usaha.
- Memperkirakan pengeluaran bulanan.
- Menentukan jumlah persediaan yang realistis.
- Menghindari penggunaan modal secara berlebihan.
- Menyiapkan dana cadangan untuk menghadapi penjualan yang belum stabil.
- Menilai apakah rencana bisnis sesuai dengan kemampuan keuangan.
Bagi usaha kecil di Batam, perencanaan ini juga perlu mempertimbangkan lokasi penjualan, biaya pengiriman barang, ketersediaan pemasok, serta karakteristik calon pelanggan.
Mengenal Empat Komponen Modal Usaha Kecil
Sebelum membuat perhitungan, calon pengusaha perlu memahami empat komponen utama yang membentuk kebutuhan modal.
1. Biaya awal usaha
Biaya awal adalah pengeluaran yang diperlukan untuk mempersiapkan bisnis sampai siap beroperasi. Pengeluaran ini umumnya terjadi sebelum atau pada saat usaha mulai berjalan.
Contohnya:
- Pembelian peralatan usaha.
- Meja, rak, dan perlengkapan penyimpanan.
- Renovasi atau penataan tempat.
- Pembuatan papan nama.
- Perlengkapan administrasi.
- Pengadaan stok awal.
- Biaya persiapan operasional.
Tidak semua biaya awal bersifat satu kali. Sebagian pengeluaran, seperti pembelian stok, perlu dilakukan kembali ketika persediaan habis.
2. Biaya tetap
Biaya tetap adalah pengeluaran yang jumlahnya relatif tidak berubah dalam rentang aktivitas usaha tertentu, meskipun jumlah produk yang terjual naik atau turun.
Contoh biaya tetap antara lain:
- Sewa tempat bulanan.
- Gaji pegawai tetap.
- Biaya internet berlangganan.
- Biaya administrasi rutin.
- Penyusutan peralatan sebagai komponen pencatatan akuntansi.
Biaya tetap tidak selalu benar-benar konstan untuk selamanya. Misalnya, biaya sewa dapat berubah ketika kontrak diperpanjang atau usaha pindah lokasi.
3. Biaya variabel
Biaya variabel adalah pengeluaran yang berubah mengikuti volume produksi atau jumlah produk yang dijual.
Contohnya:
- Bahan baku.
- Kemasan produk.
- Label dan perlengkapan pengiriman.
- Komisi penjualan berdasarkan transaksi.
- Biaya produksi per unit.
- Ongkos pengiriman yang ditanggung penjual untuk setiap pesanan.
Semakin banyak produk dibuat atau dijual, semakin besar pula total biaya variabel yang diperlukan.
4. Modal kerja
Modal kerja merupakan dana yang digunakan untuk membiayai aktivitas operasional sehari-hari. Dana ini diperlukan agar bisnis tetap dapat berjalan sambil menunggu pemasukan dari penjualan.
Modal kerja dapat digunakan untuk:
- Membeli persediaan tambahan.
- Membayar tagihan operasional.
- Membeli bahan baku.
- Membayar upah.
- Membiayai pengiriman.
- Menutup kebutuhan kas ketika penjualan belum stabil.
Modal kerja berbeda dari biaya awal. Biaya awal menyiapkan bisnis agar dapat beroperasi, sedangkan modal kerja membantu membiayai kegiatan bisnis setelah operasional dimulai.
Langkah 1: Tentukan jenis dan skala usaha
Tentukan terlebih dahulu bisnis yang ingin dijalankan. Misalnya, usaha makanan ringan, minuman, toko kelontong, jasa laundry, atau penjualan produk secara online.
Jenis usaha menentukan kebutuhan modal. Bisnis makanan membutuhkan bahan baku dan perlengkapan produksi, sedangkan usaha jasa mungkin lebih banyak membutuhkan peralatan dan tenaga kerja.
Tentukan juga apakah usaha akan dijalankan dari rumah, menggunakan kios, menyewa ruko, atau berjualan secara online.
Langkah 2: Catat seluruh kebutuhan biaya awal
Buat daftar perlengkapan dan pengeluaran yang harus disiapkan sebelum bisnis berjalan.
Pisahkan kebutuhan menjadi dua kelompok:
- Peralatan yang dapat digunakan berulang kali.
- Persediaan dan perlengkapan yang akan habis atau perlu dibeli kembali.
Catat harga berdasarkan penawaran pemasok atau survei langsung. Hindari menggunakan perkiraan yang terlalu rendah agar kebutuhan modal tidak meleset.
Langkah 3: Hitung biaya tetap setiap bulan
Buat daftar pengeluaran rutin yang tetap harus dibayar meskipun penjualan sedang sepi.
Contohnya adalah sewa tempat, gaji pegawai tetap, internet, dan biaya administrasi berlangganan.
Jika usaha dijalankan dari rumah, jangan otomatis memasukkan biaya sewa kios. Namun, biaya listrik, internet, dan penggunaan fasilitas rumah tetap perlu diperhitungkan secara wajar.
Langkah 4: Hitung biaya variabel berdasarkan target penjualan
Tentukan biaya yang dibutuhkan untuk menghasilkan satu produk atau melayani satu pelanggan.
Misalnya, untuk membuat satu minuman, diperlukan bahan baku, gelas, tutup kemasan, sedotan, dan perlengkapan lainnya.
Setelah mengetahui biaya per unit, kalikan dengan target jumlah produk yang akan dibuat atau dijual.
Langkah 5: Siapkan modal kerja
Modal kerja berfungsi sebagai dana penyangga operasional.
Calon pengusaha dapat membuat simulasi kebutuhan kas selama dua atau tiga bulan pertama, terutama jika belum memiliki pelanggan tetap.
Semakin lama waktu yang dibutuhkan untuk mendapatkan pemasukan stabil, semakin besar dana operasional yang perlu dipersiapkan.
Langkah 6: Jumlahkan seluruh kebutuhan modal
Setelah semua komponen dihitung, jumlahkan biaya awal dan modal kerja.
Jangan lupa memisahkan dana pribadi dari dana usaha. Dengan demikian, pemilik bisnis dapat mengetahui berapa uang yang benar-benar digunakan untuk menjalankan kegiatan komersial.
Contoh Menghitung Modal Usaha Kecil untuk Calon Pengusaha Batam
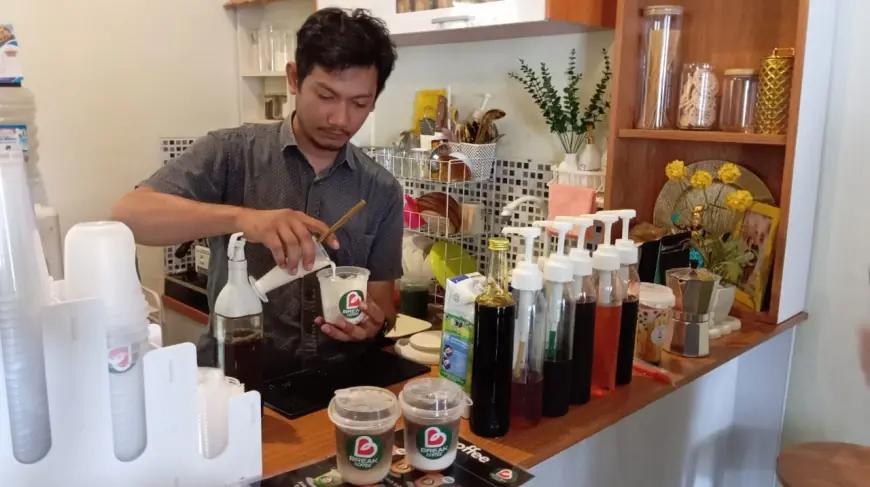
Agar lebih mudah dipahami, berikut simulasi usaha minuman rumahan yang menerima pesanan langsung dan melalui kanal online.
Contoh ini menggunakan angka ilustratif untuk menjelaskan cara perhitungan. Angka tersebut bukan hasil survei harga di Batam, bukan tarif pemasok, dan bukan standar modal usaha yang berlaku di seluruh wilayah Kota Batam.
1. Simulasi biaya awal usaha
Misalnya, calon pengusaha ingin memulai bisnis minuman skala kecil dari tempat yang sudah dimiliki sehingga belum perlu menyewa kios.
Berikut perkiraan kebutuhan persiapannya.
| Kebutuhan | Estimasi biaya |
|---|---|
| Blender dan peralatan utama | Rp2.000.000 |
| Peralatan pendukung produksi | Rp1.000.000 |
| Meja dan rak penyimpanan | Rp1.000.000 |
| Perlengkapan penataan tempat | Rp500.000 |
| Desain merek dan materi promosi awal | Rp500.000 |
| Total biaya awal | Rp5.000.000 |
Dari simulasi tersebut, biaya awal yang diperlukan adalah Rp5 juta.
Peralatan utama, meja, dan rak dapat digunakan berulang kali. Sementara itu, pengeluaran untuk penataan dan materi promosi merupakan biaya persiapan yang tidak selalu muncul setiap bulan.
Persediaan bahan baku awal belum dimasukkan ke dalam tabel ini karena akan dihitung sebagai bagian dari kebutuhan modal kerja.
2. Simulasi biaya tetap bulanan
Berikut contoh pengeluaran rutin untuk menjalankan usaha.
| Komponen biaya tetap | Estimasi per bulan |
|---|---|
| Alokasi penggunaan tempat | Rp500.000 |
| Upah tenaga bantuan | Rp1.500.000 |
| Internet dan komunikasi | Rp200.000 |
| Alokasi listrik dan air dasar | Rp300.000 |
| Biaya administrasi operasional | Rp150.000 |
| Total biaya tetap | Rp2.650.000 |
Dengan demikian, kebutuhan biaya tetap dalam simulasi ini mencapai Rp2.650.000 per bulan.
Alokasi penggunaan tempat bukan berarti pemilik rumah benar-benar membayar sewa. Angka tersebut digunakan untuk menggambarkan biaya ekonomi penggunaan ruang usaha.
Upah tenaga bantuan juga merupakan asumsi simulasi, bukan acuan upah minimum atau standar gaji pekerja di Batam.
3. Simulasi biaya variabel
Selanjutnya, hitung biaya untuk menghasilkan satu gelas minuman.
| Komponen | Biaya per gelas |
|---|---|
| Bahan baku | Rp5.000 |
| Gelas dan tutup | Rp1.500 |
| Sedotan dan perlengkapan | Rp500 |
| Biaya transaksi dan operasional per pesanan | Rp1.000 |
| Total biaya variabel per gelas | Rp8.000 |
Misalnya, target penjualan adalah 500 gelas per bulan.
Maka perhitungannya:
500 times Rp8.000=Rp4.000.000
Jadi, estimasi biaya variabel untuk menghasilkan 500 gelas adalah Rp4 juta per bulan.
Biaya tersebut dapat berubah jika harga bahan baku naik, pemasok berganti, jumlah pesanan meningkat, atau usaha menggunakan layanan pengiriman dan platform penjualan dengan struktur biaya berbeda.
4. Simulasi menghitung modal kerja
Modal kerja perlu disiapkan agar usaha tetap dapat beroperasi meskipun penjualan belum langsung menghasilkan arus kas yang stabil.
Dalam contoh ini, calon pengusaha menyiapkan dana untuk kebutuhan operasional selama dua bulan.
Perhitungan kebutuhan operasional bulanan:
- Biaya tetap: Rp2.650.000.
- Biaya variabel: Rp4.000.000.
- Total kebutuhan operasional: Rp6.650.000.
Dengan cadangan dua bulan:
Rp 6.650.000 times 2=Rp13.300.000
Artinya, kebutuhan modal kerja yang disiapkan adalah Rp13.300.000.
Perhitungan ini menggunakan asumsi aktivitas usaha dan target produksi yang sama selama dua bulan. Dalam praktiknya, kebutuhan modal kerja dapat lebih rendah atau lebih tinggi bergantung pada penjualan, stok, termin pembayaran pemasok, dan penerimaan uang dari pelanggan.
5. Menghitung total modal usaha
Setelah seluruh komponen tersedia, calon pengusaha dapat menjumlahkannya.
| Komponen | Kebutuhan dana |
|---|---|
| Biaya awal | Rp5.000.000 |
| Modal kerja dua bulan | Rp13.300.000 |
| Total kebutuhan modal | Rp18.300.000 |
TOTAL MODAL DALAM SIMULASI
Rp18.300.000
Delapan belas juta tiga ratus ribu rupiah untuk skenario usaha minuman rumahan di atas.
Biaya awal
Rp5.000.000
Modal kerja
Rp13.300.000
Dari simulasi tersebut, calon pengusaha membutuhkan sekitar Rp18,3 juta untuk memulai dan menyediakan dana operasional dua bulan.
Namun, angka ini tidak dapat langsung dijadikan patokan bagi semua bisnis di Batam. Usaha yang menggunakan kios, membutuhkan mesin tambahan, mempekerjakan lebih banyak tenaga kerja, atau memiliki biaya pengiriman tinggi dapat memerlukan modal yang berbeda.
Cara Menghitung Kebutuhan Modal Berdasarkan Target Penjualan
Selain menghitung kebutuhan modal, calon pengusaha perlu mengetahui hubungan antara biaya produksi, harga jual, dan target penjualan.
Hal ini penting agar modal yang disiapkan tidak hanya cukup untuk membuka bisnis, tetapi juga mendukung kegiatan usaha yang berpotensi menghasilkan pendapatan.
Sebagai ilustrasi, gunakan asumsi berikut:
| Keterangan | Nilai |
|---|---|
| Harga jual per gelas | Rp20.000 |
| Biaya variabel per gelas | Rp8.000 |
| Margin kontribusi per gelas | Rp12.000 |
| Biaya tetap bulanan | Rp2.650.000 |
Margin kontribusi adalah selisih antara harga jual dan biaya variabel per produk. Dana ini digunakan untuk menutup biaya tetap sebelum usaha menghasilkan laba operasional.
Menghitung titik impas atau break-even point
Titik impas atau break-even point (BEP) merupakan kondisi ketika total pendapatan sama dengan total biaya, sehingga usaha belum memperoleh laba maupun mengalami rugi secara keseluruhan.
Rumus BEP dalam unit:
BEP =fractext Biaya Tetap text Harga Jual text Biaya Variabel per Unit.
Berdasarkan simulasi:
BEP=fracRp2.650.000 Rp20.000 Rp8.000
BEP=220,83
Artinya, usaha perlu menjual sekitar 221 gelas per bulan untuk mencapai titik impas berdasarkan asumsi biaya tersebut.
Angka ini merupakan BEP operasional sederhana. Perhitungan belum memasukkan pajak, bunga pinjaman, penyusutan peralatan, dan biaya lain yang belum tercantum.
Mengapa BEP perlu dihitung sebelum membuka usaha?
BEP membantu calon pengusaha menilai apakah target penjualan masuk akal.
Misalnya, apabila lokasi atau saluran penjualan diperkirakan hanya mampu menghasilkan 100 gelas per bulan, sementara titik impas mencapai 221 gelas, pemilik perlu mengevaluasi kembali harga jual, biaya produksi, dan biaya tetap.
Sebaliknya, jika target penjualan realistis berada di atas titik impas, usaha memiliki peluang untuk menghasilkan laba operasional. Namun, pencapaian target tersebut tetap bergantung pada permintaan pasar dan kemampuan menjalankan bisnis.
Faktor yang Perlu Diperhitungkan Saat Memulai Usaha di Batam
Calon pengusaha perlu menyesuaikan perhitungan modal dengan kondisi usaha yang akan dijalankan. Batam memiliki karakteristik wilayah dan aktivitas ekonomi yang beragam, sehingga kebutuhan biaya dapat berbeda antara satu lokasi dan lokasi lainnya.
Berikut beberapa hal yang layak diperiksa sebelum menetapkan anggaran.
1. Lokasi dan biaya tempat usaha
Lokasi usaha memengaruhi kebutuhan modal, terutama jika bisnis membutuhkan ruang penjualan fisik.
Bandingkan beberapa pilihan tempat berdasarkan:
- Biaya sewa dan ketentuan pembayaran.
- Luas tempat yang dibutuhkan.
- Akses pelanggan dan kendaraan.
- Ketersediaan listrik dan air.
- Kebutuhan renovasi.
- Ketentuan pengelola kawasan atau pemilik properti.
Jangan hanya memilih lokasi berdasarkan biaya sewa paling murah. Pertimbangkan pula apakah lokasi tersebut sesuai dengan target konsumen.
2. Biaya pengadaan barang dan pengiriman
Pengusaha yang membeli bahan baku atau produk dari luar Batam perlu memperhitungkan biaya pengadaan sampai barang diterima.
Komponen yang perlu diperiksa meliputi harga barang, ongkos kirim, biaya penanganan jika ada, dan waktu pengiriman.
Jika pengiriman membutuhkan waktu lebih lama, usaha mungkin perlu menyimpan persediaan lebih banyak. Kondisi ini dapat meningkatkan kebutuhan modal kerja.
3. Persaingan dan daya beli pelanggan
Sebelum menetapkan harga jual, lakukan pengamatan terhadap produk sejenis yang sudah tersedia di sekitar calon lokasi usaha atau saluran penjualan online.
Perhatikan:
- Kisaran harga produk pesaing.
- Kualitas dan ukuran produk.
- Kebutuhan konsumen.
- Keunggulan yang dapat ditawarkan.
- Kemungkinan perubahan permintaan.
Harga jual sebaiknya tidak ditentukan hanya dengan menambahkan keuntungan pada biaya bahan baku. Biaya operasional dan kemampuan pasar juga perlu diperhitungkan.
4. Perizinan sesuai jenis kegiatan usaha
Legalitas merupakan bagian dari perencanaan bisnis. Calon pengusaha dapat menggunakan sistem Online Single Submission (OSS) untuk memeriksa perizinan berdasarkan klasifikasi dan tingkat risiko kegiatan usahanya.
OSS menjelaskan bahwa sistem perizinan berusaha berbasis risiko membagi kegiatan usaha ke dalam empat tingkat risiko yang menentukan jenis perizinan dan kewajiban yang harus dipenuhi. NIB merupakan identitas resmi pelaku usaha. OSS RBA+1
Karena persyaratan dapat berbeda berdasarkan bidang usaha dan tingkat risiko, calon pengusaha sebaiknya memeriksa ketentuan yang berlaku sebelum memasukkan biaya perizinan ke dalam anggaran.
5. Pisahkan uang pribadi dan uang bisnis
Mencampurkan uang pribadi dengan uang usaha membuat pemilik bisnis kesulitan mengetahui kondisi keuangan yang sebenarnya.
Gunakan rekening atau pencatatan terpisah untuk mengelola:
- Modal yang disetorkan.
- Pembelian bahan baku.
- Pendapatan penjualan.
- Pembayaran biaya operasional.
- Pengambilan uang oleh pemilik.
- Utang dan kewajiban usaha.
Bank Indonesia menyediakan pedoman dan modul Pencatatan Transaksi Keuangan untuk Usaha Mikro dan Kecil (UMK), termasuk panduan pencatatan untuk sektor perdagangan, jasa, manufaktur, dan usaha perorangan. Bank Indonesia
Pencatatan sederhana sejak awal membantu pemilik usaha mengevaluasi penggunaan modal dan menyiapkan informasi keuangan yang lebih teratur.
Kesalahan yang Sering Terjadi Saat Menghitung Modal Usaha
Pengusaha pemula sering mengalami kesulitan bukan karena tidak memiliki modal, melainkan karena salah memperkirakan kebutuhan dana.
Beberapa kesalahan berikut perlu dihindari.
1. Hanya menghitung biaya pembelian barang
Membeli stok produk bukan satu-satunya kebutuhan bisnis. Pengusaha juga perlu memperhitungkan biaya operasional, pengemasan, transportasi, dan kebutuhan pendukung lainnya.
2. Tidak menyiapkan modal kerja
Usaha yang baru dibuka belum tentu langsung mendapatkan pelanggan. Tanpa dana operasional, bisnis dapat mengalami kesulitan membayar pengeluaran rutin meskipun masih memiliki barang untuk dijual.
3. Menggunakan seluruh modal untuk perlengkapan
Peralatan mahal tidak selalu membuat usaha lebih menguntungkan. Pilih perlengkapan sesuai kebutuhan produksi dan kemampuan keuangan.
Untuk bisnis yang masih dalam tahap pengujian pasar, pembelian peralatan secara bertahap dapat menjadi pilihan yang lebih rasional.
4. Tidak memperhitungkan biaya tak terduga
Kerusakan peralatan, kenaikan harga bahan baku, keterlambatan pengiriman, dan penjualan yang lebih rendah dari perkiraan dapat memengaruhi arus kas.
Sisihkan dana cadangan berdasarkan risiko usaha. Jangan menggunakan seluruh modal yang tersedia untuk kebutuhan awal.
5. Menganggap omzet sebagai keuntungan
Omzet adalah total pendapatan dari penjualan, sedangkan keuntungan merupakan hasil setelah biaya yang relevan diperhitungkan.
Contohnya, usaha dengan omzet Rp10 juta belum tentu memperoleh laba Rp10 juta karena masih ada biaya produksi, biaya tetap, pengeluaran operasional, dan kewajiban lainnya.
Karena itu, pencatatan pemasukan dan pengeluaran harus dilakukan secara rutin.
Tips Mengelola Modal agar Usaha Kecil Bertahan
Setelah mengetahui jumlah modal yang diperlukan, tahap berikutnya adalah mengelolanya secara disiplin.
Beberapa langkah berikut dapat diterapkan oleh calon pengusaha di Batam.
- Mulai dari skala yang sesuai kemampuan. Jangan langsung menyewa tempat besar atau membeli peralatan berlebihan sebelum permintaan pasar diketahui.
- Lakukan survei pemasok. Bandingkan harga, kualitas, minimum pembelian, dan biaya pengiriman.
- Buat anggaran bulanan. Tetapkan batas pengeluaran untuk bahan baku, operasional, pemasaran, dan kebutuhan lainnya.
- Evaluasi stok secara berkala. Hindari menyimpan terlalu banyak barang yang berisiko rusak atau tidak laku.
- Catat setiap transaksi. Simpan bukti pembelian, pembayaran, penerimaan uang, dan pengeluaran.
- Evaluasi keuntungan secara rutin. Periksa apakah harga jual sudah mampu menutup biaya dan memberikan margin yang memadai.
- Gunakan keuntungan secara terencana. Tentukan bagian yang akan digunakan untuk menambah modal, membangun cadangan, atau diambil sebagai penghasilan pemilik.
Pengelolaan keuangan juga perlu memperhatikan kewajiban perpajakan. Direktorat Jenderal Pajak menjelaskan bahwa pembukuan atau pencatatan harus diselenggarakan sesuai ketentuan yang berlaku. Bentuk kewajibannya bergantung pada kondisi dan kriteria wajib pajak.
Informasi lebih lanjut dapat diperiksa melalui
Kesimpulan
Cara menghitung modal usaha kecil perlu dilakukan dengan memperhatikan seluruh kebutuhan bisnis, bukan hanya biaya untuk membeli produk atau peralatan. Calon pengusaha perlu memisahkan biaya awal, biaya tetap, biaya variabel, dan modal kerja agar memiliki gambaran keuangan yang lebih realistis.
Melalui simulasi usaha minuman rumahan, kebutuhan modal ilustratif mencapai Rp18,3 juta, terdiri dari biaya awal Rp5 juta dan modal kerja dua bulan Rp13,3 juta. Angka tersebut bukan patokan biaya usaha di Batam, melainkan contoh untuk memahami metode perhitungan.
Bagi calon pengusaha di Batam, langkah terbaik adalah melakukan survei harga, memeriksa kebutuhan lokasi, memperhitungkan pengadaan barang, dan menyusun anggaran berdasarkan kemampuan keuangan sendiri.
Memulai bisnis tidak harus langsung dalam skala besar. Perencanaan modal yang matang, pencatatan keuangan yang disiplin, dan evaluasi penjualan secara berkala merupakan fondasi penting untuk membangun usaha kecil yang lebih terukur dan berkelanjutan.
FAQ
1. Bagaimana cara menghitung modal usaha kecil untuk pemula?
Cara menghitung modal usaha kecil adalah dengan menjumlahkan seluruh biaya awal dan kebutuhan modal kerja. Biaya awal mencakup persiapan serta peralatan, sedangkan modal kerja digunakan untuk membiayai operasional selama periode tertentu.
2. Apa saja yang termasuk modal awal usaha?
Modal awal usaha mencakup pembelian peralatan, perlengkapan, penataan tempat, persiapan operasional, dan kebutuhan lain sebelum bisnis berjalan. Persediaan awal juga harus diperhitungkan, tetapi perlu dicatat secara konsisten agar tidak dihitung dua kali.
3. Apa perbedaan biaya tetap dan biaya variabel?
Biaya tetap adalah pengeluaran yang relatif tidak berubah dalam rentang aktivitas tertentu, seperti sewa tempat dan internet berlangganan. Biaya variabel berubah mengikuti jumlah produksi atau penjualan, seperti bahan baku, kemasan, dan biaya transaksi per pesanan.
4. Berapa bulan modal kerja sebaiknya disiapkan?
Tidak ada jumlah bulan yang berlaku untuk semua bisnis. Sebagai pendekatan perencanaan, pengusaha pemula dapat membuat simulasi kebutuhan kas untuk dua hingga tiga bulan pertama. Periode tersebut perlu disesuaikan dengan perputaran stok, pola pembayaran pelanggan, dan kestabilan pendapatan.
5. Apakah usaha kecil di Batam harus memiliki modal besar?
Tidak selalu. Kebutuhan modal bergantung pada jenis bisnis, skala operasional, lokasi, peralatan, dan strategi penjualan. Usaha berbasis rumahan atau online dapat dimulai dengan kebutuhan biaya yang berbeda dari usaha yang menyewa kios atau ruko.